一、引言
對于互聯網接入及相關服務企業而言,年終利潤結轉是會計期末最重要的環節之一,它不僅關系到財務報表的準確性,還直接影響企業所得稅的計算與繳納。本文以互聯網接入服務企業為背景,詳細介紹年終利潤結轉的流程、會計分錄及關鍵注意事項,并附有流程圖直觀展示全過程。
二、年終利潤結轉流程詳解
(一)流程步驟
- 收入與成本費用結轉準備:確認全年互聯網接入服務收入、帶寬租賃成本、設備折舊、人工費用等全部入賬。
- 計算利潤總額:根據利潤表匯總收入、成本、費用,得出利潤總額。
- 計算所得稅費用:依據稅法規定計算應繳納的企業所得稅。
- 結轉凈利潤:將稅后凈利潤轉入“利潤分配—未分配利潤”科目。
- 編制結轉后報表:更新資產負債表和利潤表。
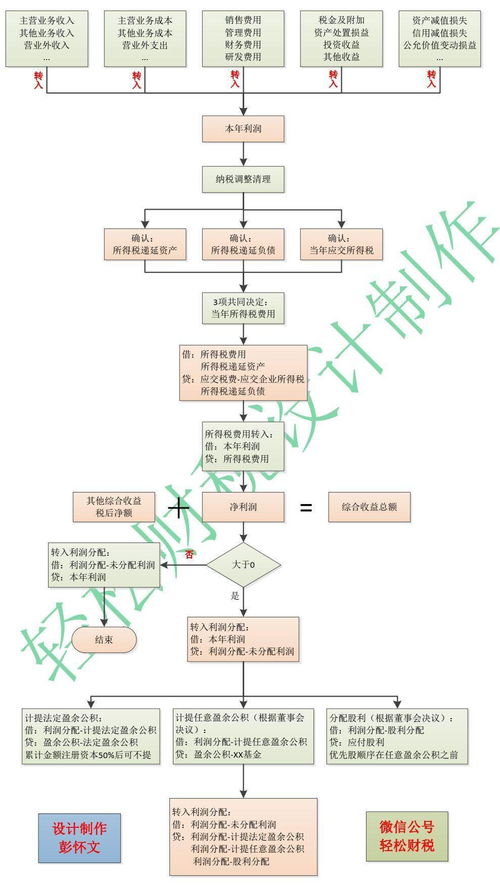
(二)流程圖概述
(文字描述流程圖結構)
開始 → 核對全年收入與成本 → 計算利潤總額 → 計提所得稅 → 結轉凈利潤 → 更新未分配利潤 → 結束
三、互聯網接入及相關服務企業的會計分錄示例
(一)結轉收入類科目
借:主營業務收入(如寬帶接入收入)
其他業務收入(如設備租賃收入)
營業外收入
貸:本年利潤
(二)結轉成本費用類科目
借:本年利潤
貸:主營業務成本(如帶寬采購成本)
銷售費用(如市場推廣費)
管理費用(如員工薪酬、辦公室租金)
財務費用
營業外支出
(三)計提所得稅費用
借:所得稅費用
貸:應交稅費—應交企業所得稅
(四)結轉所得稅費用
借:本年利潤
貸:所得稅費用
(五)結轉凈利潤
借:本年利潤
貸:利潤分配—未分配利潤(如為盈利)
(如為虧損,則分錄反向)
四、互聯網行業特殊注意事項
- 收入確認:互聯網接入服務通常按服務期間確認收入,需確保跨期收入正確處理。
- 成本分攤:帶寬和服務器成本可能需按使用量分攤至不同服務項目。
- 稅務考量:注意高新技術企業稅收優惠、研發費用加計扣除等政策的應用。
- 系統支持:建議使用財務軟件自動化處理,減少人工錯誤。
五、結語
規范的利潤結轉流程不僅能確保互聯網接入服務企業財務數據的準確性,還能為管理決策提供可靠依據。企業應結合自身業務特點,嚴格遵循會計準則和稅法要求,必要時咨詢專業會計師。